Outro dia, conversando com um amigo, ouvi uma frase que tem se tornado comum nos dias atuais : “Eu não invisto porque não me sobra nada no final do mês, muito pelo contrário, a conta não está fechando”. Ele não é um caso isolado. Hoje, oito em cada dez famílias brasileiras têm algum tipo de dívida, o maior percentual já registrado. E quando quase todo mundo está no vermelho, vale entender por que isso acontece e, principalmente, como sair dessa situação.
Um recorde que ninguém quer bater
Segundo a Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio (CNC), divulgada no último dia 14, 81,6% das famílias brasileiras estavam endividadas em junho, o maior nível da série histórica, iniciada em 2010. Há um ano, eram 78,4%. Quase três em cada dez famílias têm contas em atraso, e o cartão de crédito é o grande vilão, presente na vida de cerca de 85% de quem deve.
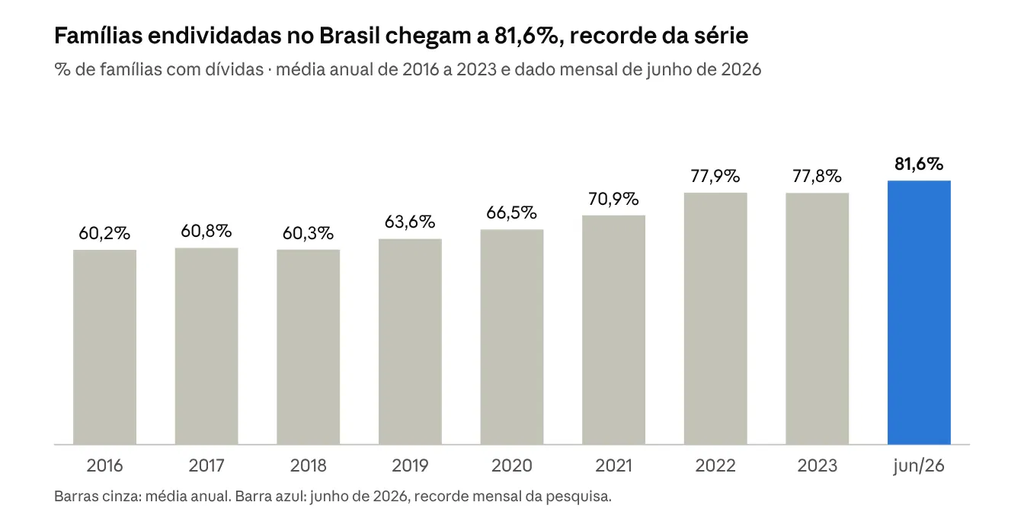
O gráfico mostra que o problema não surgiu agora. Em 2016, seis em cada dez famílias tinham dívidas. A pandemia acelerou o movimento, e desde 2022 o endividamento nunca mais voltou ao patamar anterior. Entre as famílias que ganham até três salários mínimos, o percentual já passa de 84%.
O que está empurrando as famílias para as dívidas
O endividamento recorde não é apenas resultado de descontrole individual, mas sim de uma combinação de condições econômicas difíceis.
A primeira delas são os juros. Mesmo com os cortes iniciados em março, a Selic está em 14,25% ao ano, uma das taxas mais altas das últimas duas décadas. Para quem toma crédito, o custo é muito maior: o rotativo do cartão passa de 400% ao ano. Uma dívida pequena, deixada de lado por alguns meses, rapidamente se transforma em uma bola de neve.
A segunda é a inflação. A alta do petróleo provocada pela guerra no Irã, que comentei em Guerra no Irã: Uma Bomba nos Preços, encareceu combustíveis, fretes e alimentos. O próprio Ministério da Fazenda elevou neste mês sua projeção para o IPCA de 2026 de 4,5% para 5,1%, acima do teto da meta. Quando os preços sobem mais do que o salário, muitas famílias recorrem ao crédito apenas para manter o básico.
A terceira é a falta de crescimento. O mercado projeta uma expansão de apenas 1,99% para o PIB em 2026, abaixo dos 2,3% do ano passado, e já há sinais de desaceleração no segundo trimestre. Uma economia que cresce pouco gera pouca renda nova, e sem renda nova a dívida passa a ocupar o espaço que deveria ser do consumo e da poupança. Segundo a CNC, as famílias endividadas já comprometem, em média, cerca de 29% da renda com o pagamento de dívidas.
Por que quitar dívidas é o melhor investimento
Aqui está a parte que mais me interessa como investidor. Hoje, um título do Tesouro Selic rende algo próximo de 14% ao ano. Parece ótimo, e é. Mas se você tem uma dívida no cartão que custa mais de 400% ao ano, cada real usado para quitá-la “rende” muito mais do que qualquer aplicação do mercado, sem risco algum.
Investir com dívidas caras em aberto não é estratégia, mas sim prejuízo disfarçado. Os juros compostos, que tanto ajudam quem investe, trabalham com a mesma força contra quem deve.
Como começar a sair do vermelho
O primeiro passo é colocar todas as dívidas no papel: valor, taxa de juros e prazo. Só assim fica claro quais são as mais caras e devem ser atacadas primeiro, normalmente o rotativo do cartão e o cheque especial.
Em seguida, vale buscar a troca de dívidas caras por mais baratas. Um consignado ou um crédito com garantia costuma ter juros muito menores do que o cartão. Programas de renegociação, como o Desenrola 2.0, em vigor desde maio, também podem oferecer descontos para quem se encaixa nas regras.
Depois de quitar as dívidas mais caras, o foco deve ser a construção de uma reserva de emergência. É ela que impede que o próximo imprevisto, como uma conta de saúde ou um conserto do carro, vire uma nova dívida no cartão. Só então faz sentido pensar em investimentos de médio e longo prazo, como os títulos do Tesouro Direto.
Em resumo
O endividamento recorde das famílias brasileiras é reflexo de juros altos, inflação persistente e uma economia que cresce pouco. Não dá para controlar o cenário, mas dá para controlar as próprias escolhas. Sair das dívidas caras é o primeiro e mais rentável passo para fazer o dinheiro trabalhar a seu favor, e não contra você.
Sucesso e Bons Investimentos!