Muita gente associa renda periódica a aluguel de imóveis, dividendos de ações ou fundos imobiliários. Mas existe uma alternativa pouco conhecida, simples e com o menor risco de crédito do país: os títulos públicos federais que pagam juros semestrais. Com um pequeno ajuste no calendário, é possível montar uma carteira que deposita renda na sua conta seis vezes por ano.
Conheci essa estratégia quando trabalhei como Assessor de Investimentos, e ela sempre chamou a atenção de clientes que queriam previsibilidade. Funciona como um “yield” de renda fixa: em vez de esperar o vencimento, o investidor recebe os juros ao longo do caminho.
Os títulos que pagam juros a cada seis meses
No Tesouro Direto, a maioria dos títulos paga tudo no vencimento. Mas alguns fazem pagamentos intermediários, chamados de cupons. Hoje, estão disponíveis para compra o Tesouro IPCA+ com Juros Semestrais, com vencimentos em 2037, 2045 e 2060, e o Tesouro Prefixado com Juros Semestrais 2037.
Os dois tipos funcionam de forma diferente. No Tesouro IPCA+ com Juros Semestrais, o cupom é de 6% ao ano sobre o valor do título corrigido pela inflação, o que equivale a cerca de 2,96% a cada semestre. Como esse valor é atualizado pelo IPCA, a renda cresce junto com a inflação. Já no Tesouro Prefixado com Juros Semestrais, o cupom é de 10% ao ano sobre o valor de face de R$ 1.000, cerca de R$ 48,81 por título a cada semestre, um valor fixo em reais.
O segredo está no calendário
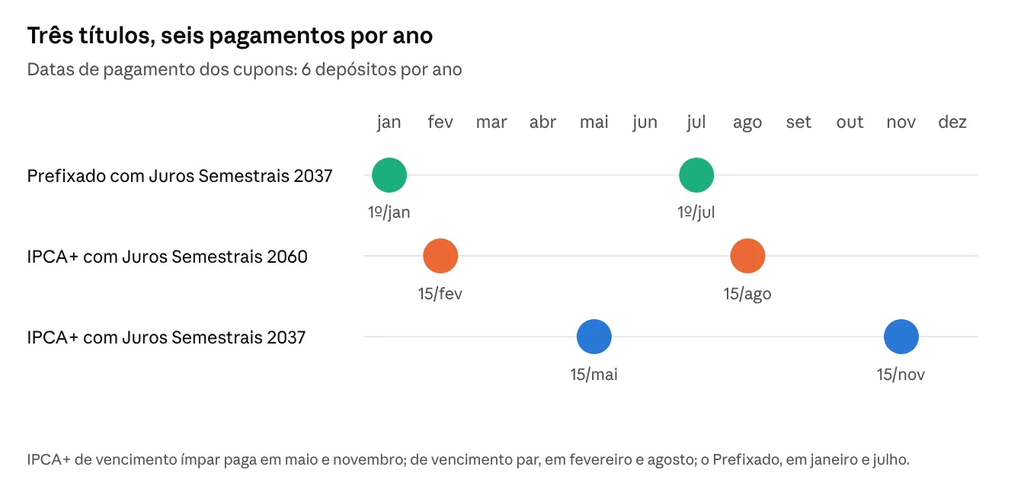
Os títulos não pagam todos na mesma data. O Tesouro IPCA+ com Juros Semestrais que vence em ano ímpar, como o 2037, paga em 15 de maio e 15 de novembro. O que vence em ano par, como o 2060, paga em 15 de fevereiro e 15 de agosto. E o Tesouro Prefixado com Juros Semestrais paga em 1º de janeiro e 1º de julho.
É aí que entra a estratégia. Ao combinar três títulos com calendários diferentes, o investidor passa a receber seis pagamentos por ano: em janeiro, fevereiro, maio, julho, agosto e novembro.
Simulação com R$ 200 mil em cada título
Imagine um investidor que aplique R$ 200 mil em cada um dos três títulos, totalizando R$ 600 mil, com as taxas do fim de setembro divulgadas pelo Tesouro Direto: o IPCA+ com Juros Semestrais 2037 pagava IPCA + 7,50% ao ano, o IPCA+ com Juros Semestrais 2060, IPCA + 7,20%, e o Prefixado com Juros Semestrais 2037, 14,11% ao ano.
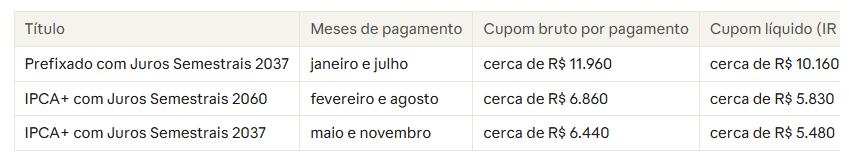
Somando os seis pagamentos, a carteira geraria cerca de R$ 50,5 mil brutos por ano, ou aproximadamente R$ 43 mil líquidos, o equivalente a uma renda média de R$ 3,6 mil por mês. Na prática, é como receber um “aluguel” do governo federal seis vezes por ano.
Repare em uma diferença importante. Os cupons dos títulos atrelados ao IPCA crescem com a inflação a cada pagamento, enquanto os do Prefixado permanecem fixos em reais até o vencimento. Em compensação, o Prefixado paga cupons maiores hoje e se beneficia se a inflação cair. A combinação dos dois indexadores também diversifica a carteira.
Os valores são aproximados, calculados com o valor de referência dos títulos de setembro. Como os títulos foram comprados com taxas acima dos cupons, o investidor ainda recebe, no vencimento, um valor maior do que pagou.
Os cuidados antes de começar
O primeiro é o Imposto de Renda. Cada cupom é tributado no momento do pagamento, segundo a tabela regressiva, contada a partir da data da compra: 22,5% até 180 dias, 20% até um ano, 17,5% até dois anos e 15% a partir daí. Nos primeiros dois anos, portanto, a renda líquida será um pouco menor do que a da simulação. Há também a taxa de custódia da B3, de 0,20% ao ano.
O segundo é a marcação a mercado. Se for preciso vender os títulos antes do vencimento, o preço pode estar abaixo do valor pago, principalmente no título mais longo, o 2060. A estratégia funciona melhor para quem pretende carregar os títulos por muitos anos.
O terceiro é o calendário irregular. Com três títulos, os pagamentos não ficam igualmente espaçados: há meses seguidos com renda, como janeiro e fevereiro, e intervalos de até três meses sem depósitos. Vale planejar o orçamento da família com base nesse fluxo.
O quarto é a eficiência. Como o imposto é cobrado a cada cupom, os títulos com juros semestrais acumulam patrimônio de forma menos eficiente do que os que pagam tudo no vencimento. Por isso, fazem mais sentido na fase de usufruto do que na fase de acumulação, em que os juros compostos trabalham melhor sem interrupções.
Para quem faz sentido
Essa estratégia é especialmente útil para quem está perto da aposentadoria ou já vive de renda, como discutimos no post sobre independência financeira e no texto em que mostrei quanto você precisa para se aposentar com segurança. Para quem está começando, vale entender antes as diferenças entre os produtos de renda fixa, que expliquei em CDB, LCI, LCA ou Tesouro Direto.
Em resumo
Combinar três títulos públicos com calendários de pagamento diferentes é uma forma simples de transformar o Tesouro Direto em uma fonte de renda recorrente, com seis depósitos por ano e o menor risco de crédito do país. Com planejamento, atenção aos impostos e disposição para manter os títulos até o vencimento, a renda fixa também pode fazer o dinheiro trabalhar a seu favor de forma regular.
Sucesso e Bons Investimentos!